Если вы ищете базовые популярные вопросы и ответы по криптовалютам — от «какую сеть выбрать для USDT» до «что будет с биткоином в 2027 году», загляните туда. А здесь поговорим о том, что начинается после удачной сделки: о моменте, когда банк, нотариус или налоговая инспектор смотрят на ваши деньги и спрашивают: «А докажите».
Хорошая новость: с 2025 года криптовалюта в России для целей налогообложения признана имуществом, а осенью 2026-го вступил в силу закон о цифровых валютах, который окончательно убрал её из «серой зоны». Плохая новость: вместе с легальным статусом пришли и требования. Теперь «я просто торговал на бирже» — это не объяснение, а приглашение к проверке.
Кто и зачем требует подтвердить криптодоходы
Логика у всех проверяющих одинаковая: им нужен понятный источник денег, за который не придётся отвечать самим. Банки действуют по 115-ФЗ и блокируют карты при подозрительных поступлениях. Нотариусы и риелторы проверяют источник средств при покупке недвижимости. Налоговая сверяет вашу декларацию с данными, которые с 2025 года обязаны передавать ей операторы обмена и майнинговой инфраструктуры. Визовые центры и миграционные органы просят источник капитала в инвестиционных программах.
Чем крупнее сумма и формальнее адресат, тем жёстче проверка. Перевод в 50 тысяч рублей от друга банк, скорее всего, не заметит. Поступление в 5 миллионов с обменника — заметит гарантированно, причём ещё до того, как вы успеете нажать «обновить баланс».
Что реально принимают: костяк досье, который работает
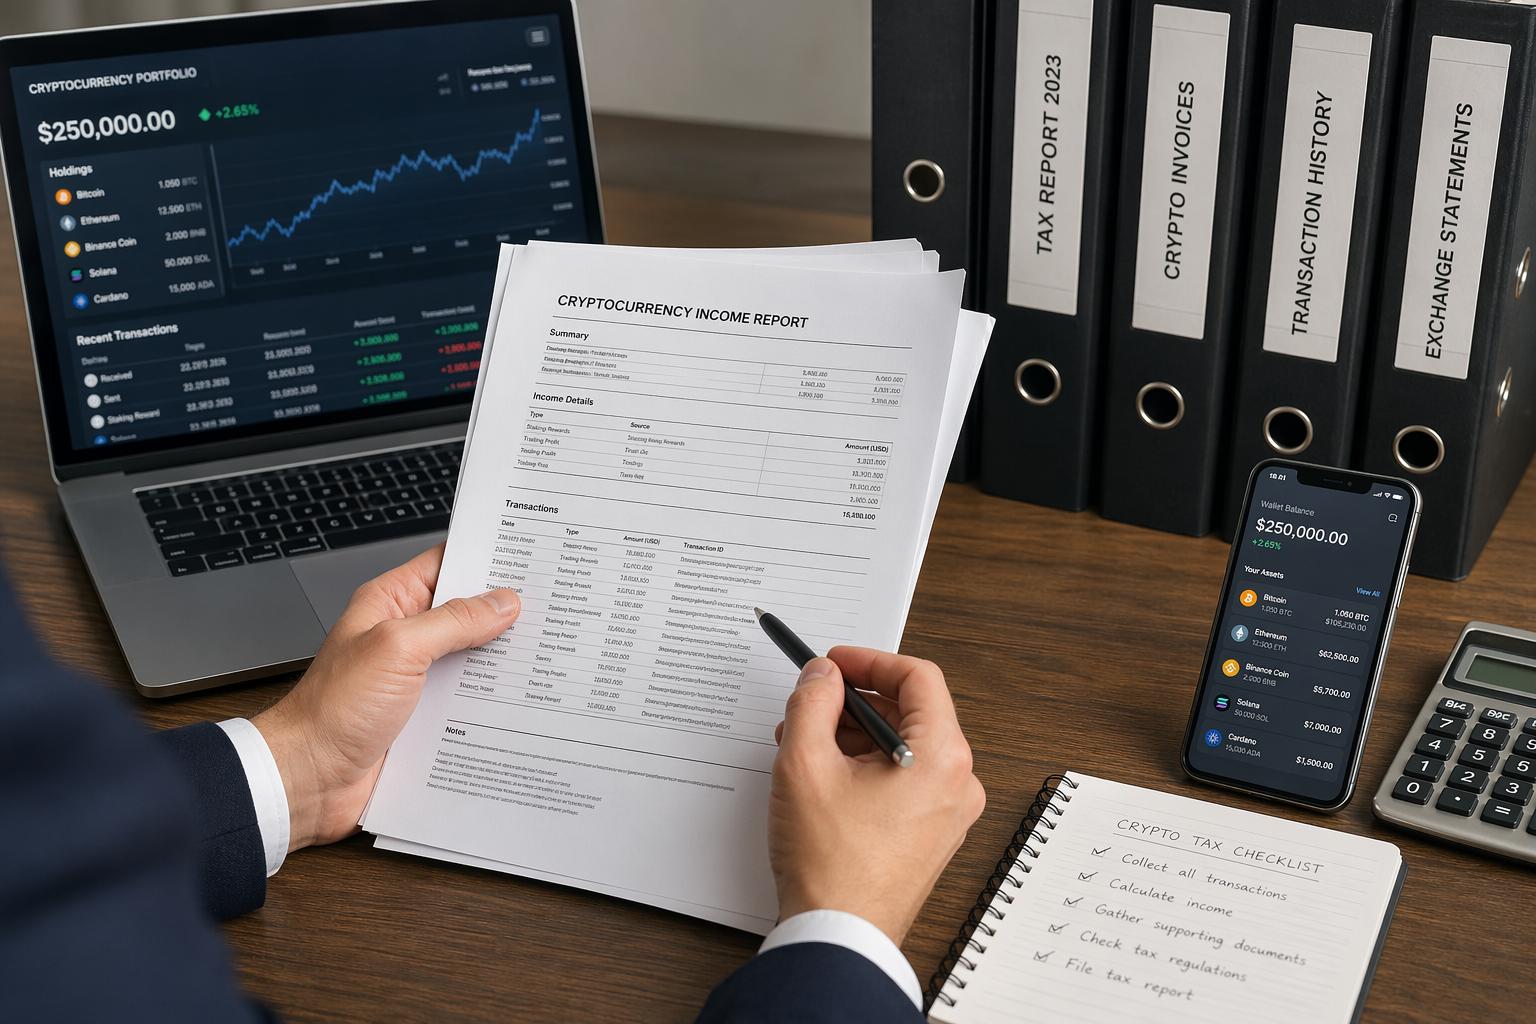
Единого утверждённого перечня нет, но за годы практики сложился набор, с которым проходят почти любой комплаенс:
- Официальные выписки с биржи или обменника с реквизитами аккаунта, датой формирования и диапазоном дат — в PDF для людей и в CSV для расчётов.
- Банковские выписки, где видны платежи на биржу и обратные поступления. Суммы и даты должны совпадать с биржевыми отчётами.
- Договоры, инвойсы и акты, если вы получали оплату в криптовалюте за услуги.
- Хэши транзакций и ссылки на блокчейн-обозреватель для переводов между своими кошельками.
- Налоговая декларация 3-НДФЛ или расчёт налоговой базы с указанием метода учёта и источника курса.
- Сопроводительное письмо на человеческом языке: откуда монеты, где продали, куда вывели.
Скриншоты из мобильного приложения в этот список не входят. Их не любят ни банки, ни нотариусы, ни инспекторы — и правильно делают: в графическом редакторе за пять минут можно нарисовать баланс любой красоты.
Цепочка происхождения средств: главный документ, которого нет в природе
Сердце досье — связная история каждого рубля от первого фиатного платежа до вывода на карту. Её никто не выдаст готовой, вы собираете её сами из звеньев.
Покупка на бирже с KYC. Самый лёгкий сценарий. Скачайте историю депозитов, торгов и выводов, сопоставьте с банковской выпиской. Если между покупкой и продажей монеты лежали на личном кошельке — приложите хэши транзакций и короткую таблицу «дата — сумма — куда».
P2P и OTC. Здесь начинаются сложности. Берите у контрагента договор купли-продажи или хотя бы квитанцию, сохраняйте идентификатор сделки на платформе, переписку и подтверждение эскроу. Если бумаги нет совсем — остаются косвенные доказательства и пояснительное письмо, но готовьтесь к дополнительным вопросам.
Майнинг и стейкинг. Понадобятся договор с пулом, логи выплат на адрес, счета за электроэнергию и чеки на оборудование. С 2025 года доход от майнинга облагается НДФЛ по рыночной стоимости на дату получения, поэтому зафиксируйте курс и источник, из которого вы его взяли.
Фриланс в USDT. Договор с суммой в рублях или долларах, инвойс, хэш поступления, курс на дату зачисления и декларация. Источник средств заказчика банк проверить не сможет — но этого от вас и не требуют.
Налоговая часть: где сгорают даже аккуратные люди
Доход от продажи криптовалюты облагается НДФЛ как доход от продажи имущества: 13% до 2,4 млн рублей в год и 15% свыше. База — разница между ценой продажи и документально подтверждёнными расходами на покупку. Нет документов на покупку — налог посчитают со всей суммы продажи, и это самая дорогая ошибка в этой статье.
Выберите метод учёта лотов (в России — ФИФО), применяйте его последовательно, учитывайте комиссии бирж и сети. Ведите рабочую таблицу и прикладывайте её PDF-версию к декларации: инспектор, которому не нужно сопоставлять 400 строк вручную, отвечает быстрее и добрее. Если спор с инспекцией уже назревает, посмотрите наши материалы в разделе о налогах и спорах с ФНС — доначисления по крипте оспариваются по тем же правилам, что и любые другие.
Переводы, нотариус и апостиль: когда «кошелёк» становится «бумажником»
Если досье уходит за границу — в банк Испании, нотариусу в Италии или в американский фонд — перевод решает не меньше, чем содержание. Рабочие правила:
- AML — противодействие отмыванию доходов, KYC — идентификация клиента. Пишите по-русски, аббревиатуру давайте в скобках при первом упоминании.
- Wallet — криптокошелёк, exchange — криптовалютная биржа (а не «обменник»), source of funds — источник средств конкретной операции, source of wealth — происхождение капитала в целом. Путаница между двумя последними — классика возвратов.
- В России банки принимают нотариально заверенный перевод. В Испании и Италии нужен присяжный переводчик, в США — certified translation с декларацией переводчика.
- Апостиль нельзя поставить на распечатку из личного кабинета. Зато можно заверить копию у нотариуса и апостилировать его подпись.
Единый глоссарий на всё досье экономит недели: если на третьей странице «кошелёк» внезапно превращается в «бумажник», проверяющий начнёт сомневаться и во всём остальном.
Где ещё всплывают криптодоходы: развод, банкротство, наследство
Признание криптовалюты имуществом добавило ей новые роли. При разводе монеты, купленные в браке, делятся как совместно нажитое — и бывшие супруги уже научились требовать выписки с бирж через суд. Подробнее об этом в разделе о разделе имущества при разводе. В банкротстве финансовый управляющий включает криптоактивы в конкурсную массу, а «забытый» кошелёк на миллион становится основанием не списывать долги — об этом в наших статьях о банкротстве. Во всех этих случаях работает та же цепочка документов, что и для банка: кто первым соберёт её грамотно, тот и выигрывает.
Девять ошибок, из-за которых документы возвращают
- Скриншоты вместо официальных отчётов с реквизитами аккаунта.
- Расхождение дат и сумм между биржей и банком из-за часовых поясов и валюты отчёта.
- Нет договора или инвойса на услуги, оплаченные в крипте.
- Личные и корпоративные операции свалены в одну папку.
- Не учтены комиссии — расчёт не сходится на копейки, а инспектор видит «нестыковку».
- В цепочке фигурируют обменники без идентификации: для комплаенса это красный флаг.
- Неправильно переведены термины или перепутан тип заверения перевода.
- Дробление крупной суммы на десятки мелких переводов за день — банк расценивает это как попытку спрятаться.
- Хаотичная структура папки. Работает простая схема: 00_Письмо, 01_Банк, 02_Биржи, 03_Блокчейн, 04_Налоги, 05_Переводы, 06_Легализация.
Что изменится в 2027–2028 годах и почему собирать документы нужно уже сейчас
С 1 июля 2027 года сделки с криптовалютой в России должны проходить через лицензированных посредников из реестра Банка России. Это упростит подтверждение доходов — отчёт лицензированного оператора банк примет охотнее, чем выписку с зарубежной площадки. Но история до 2027 года останется вашей головной болью: биржи меняют интерфейсы, ограничивают доступ к старым данным и уходят с рынка. Выгрузите всё сейчас и храните в архиве.
Для тех, кто работает с Европой, 2026 год принёс директиву DAC8: криптопровайдеры ЕС начали передавать данные о клиентах налоговым органам, а с 2027 года заработает глобальный автоматический обмен по стандарту CARF. Иными словами, к 2028 году вопрос «а узнают ли?» окончательно потеряет смысл — останется только вопрос «что я смогу предъявить». Те, кто соберёт цепочку происхождения средств заранее, будут покупать квартиры и открывать счета, пока остальные ищут выписки с закрывшихся бирж.
Когда пора звать юриста, а не искать ответ в чате
Типовой кейс на умеренную сумму реально закрыть самостоятельно по описанному алгоритму. Крупная сделка с недвижимостью, инвесторская виза, спор с налоговой, раздел криптоактивов при разводе или их поиск в банкротстве — ситуации, где одна ошибка в заверении перевода стоит дороже всей юридической работы. «Право и слово» собирает такие досье для банков и нотариусов в России, Испании, Италии, США и Латинской Америке, готовит нотариальные и присяжные переводы и апостиль. Напишите нам — расскажем, что именно потребуется в вашем случае, а в комментариях делитесь своим опытом общения с комплаенсом: самые интересные истории разберём в следующих материалах.
Вопросы и ответы о подтверждении криптодоходов
Какие документы нужны банку, чтобы подтвердить доход от криптовалюты?
Банку нужна связная цепочка: выписка со счёта с платежами на биржу и обратными поступлениями, официальные отчёты биржи или обменника о депозитах, торгах и выводах, хэши транзакций при переводах между кошельками и сопроводительное письмо с описанием маршрута денег. Скриншоты из приложения не принимаются. Для крупных сумм добавьте договоры с контрагентами и расчёт НДФЛ.
Нужно ли платить налог с криптовалюты в России и по какой ставке?
Да. С 2025 года криптовалюта признана имуществом для целей налогообложения, доход от её продажи облагается НДФЛ: 13% при доходе до 2,4 млн рублей в год и 15% свыше. Налоговая база — разница между ценой продажи и подтверждёнными расходами на покупку. Без документов о покупке налог начислят со всей суммы продажи. Доход от майнинга облагается по рыночной стоимости на дату получения.
Можно ли подтвердить доход от P2P-сделок без договора?
Можно, но сложнее. Понадобятся выписка P2P-платформы с идентификатором сделки, подтверждение эскроу, хэши транзакций, переписка с контрагентом и пояснительное письмо. Чем больше косвенных доказательств сходятся по датам и суммам, тем выше шанс пройти проверку. На будущее берите у контрагента договор купли-продажи или квитанцию — это снимает большинство вопросов.
Какой перевод документов нужен для подтверждения криптодоходов за границей?
Зависит от страны. В России принимают нотариально заверенный перевод, в Испании и Италии требуется перевод присяжного переводчика, в США — certified translation с декларацией переводчика о точности. Если документ должен иметь юридическую силу за рубежом, копию выписки заверяют у нотариуса и ставят апостиль на его подпись. Термины AML, KYC, wallet, exchange и source of funds должны переводиться единообразно по всему досье.
Что изменится в подтверждении криптодоходов в 2027 и 2028 годах?
С 1 июля 2027 года сделки в России должны проходить через лицензированных посредников из реестра Банка России, чьи отчёты банки и налоговая будут принимать как основной документ. В ЕС с 2026 года действует директива DAC8, а с 2027 года запускается международный автоматический обмен данными о криптоактивах по стандарту CARF. К 2028 году налоговые органы будут видеть операции без вашего участия, поэтому выгружать и хранить историю сделок нужно уже сейчас.
Обновлено: 2 октября 2026 года в 20:08 Москва


